ปฏิทินธุรกิจ
กำหนดการประจำเดือน
เลือกสิ่งที่ใช่สำหรับคุณ
หลักสูตรออนไลน์แนะนำ
สัมมนาที่กำลังเปิดรับสมัคร
สินค้าและหลักสูตรแนะนำ
 สัมมนา
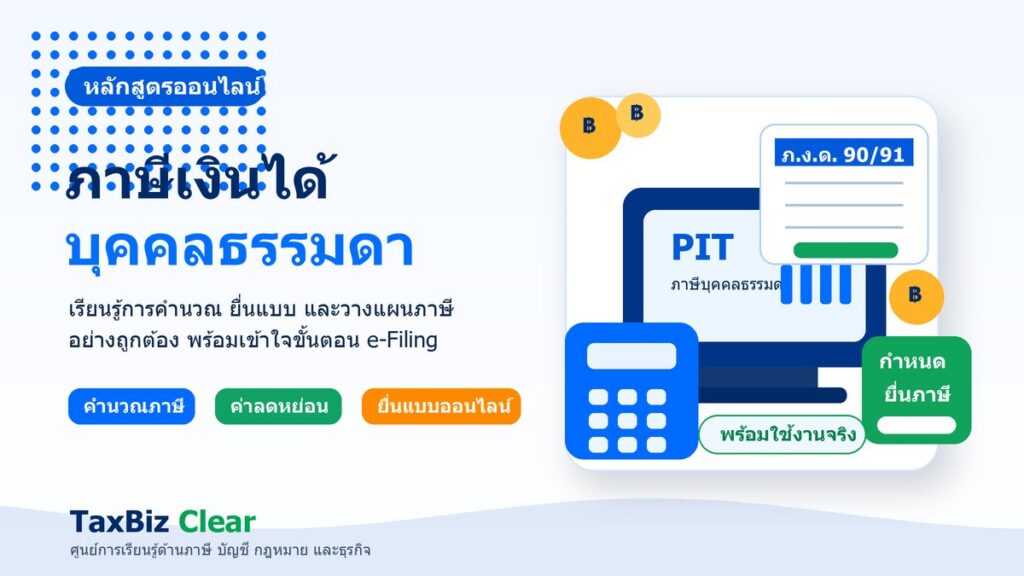
ทดสอบหลักสูตรภาษีเงินได้บุคคลธรรมดา-ทดสอบ รุ่น5ราคาทั่วไป ฿1,200.00สมาชิก Premium ฿790.00ดูรายละเอียดหลักสูตร →
สัมมนาทดสอบหลักสูตรภาษีเงินได้บุคคลธรรมดา-ทดสอบ รุ่น4ราคาทั่วไป ฿1,200.00สมาชิก Premium ฿790.00ดูรายละเอียดหลักสูตร →
 หนังสือแนะนำ
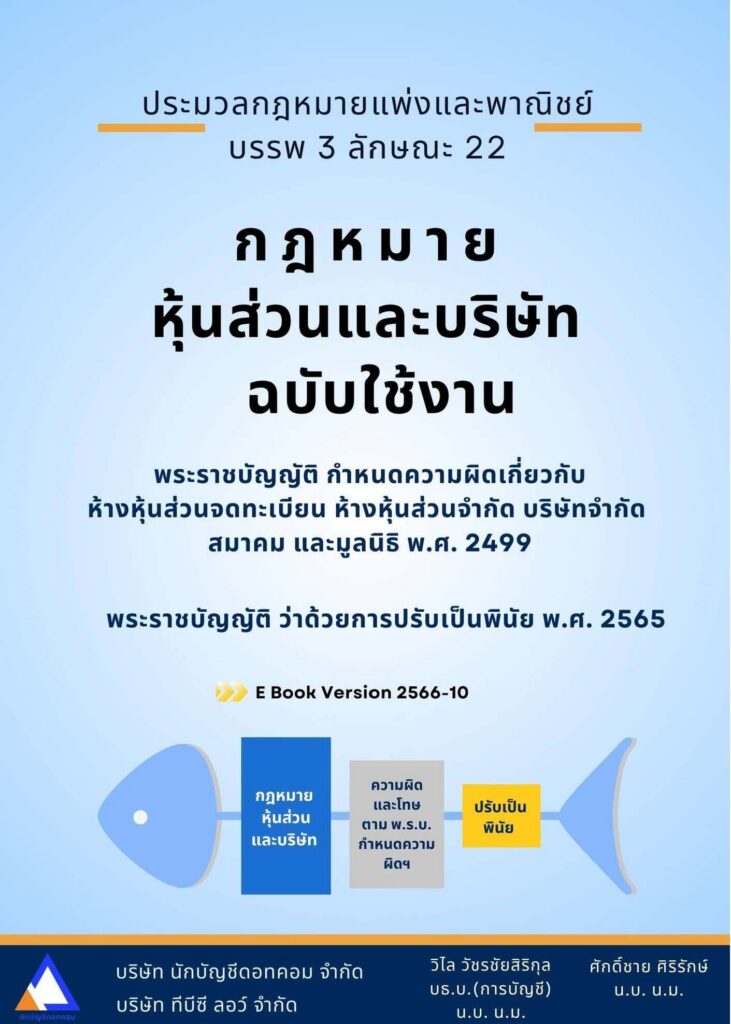
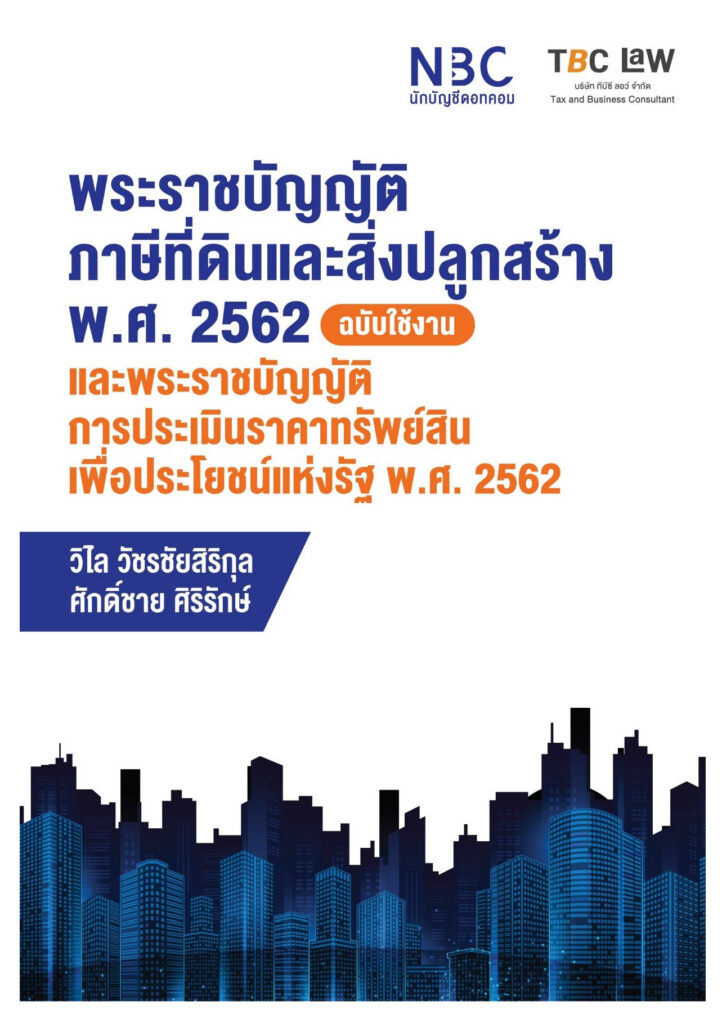
กฎหมายหุ้นส่วนและบริษัท ฉบับใช้งานราคาทั่วไป ฿380.00สมาชิก Premium ฿279.00ดูสินค้า →
 หนังสือแนะนำ
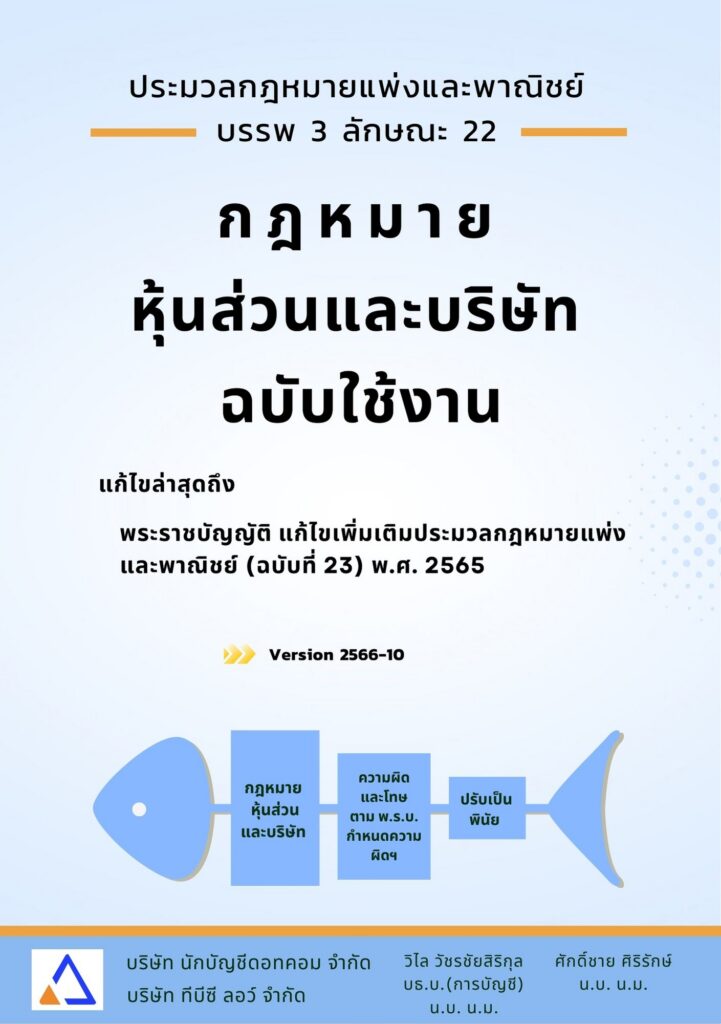
พระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้างราคาทั่วไป ฿250.00สมาชิก Premium ฿199.00ดูสินค้า →
 eBook
eBook กฎหมายหุ้นส่วนและบริษัท ฉบับใช้งาน และ พ.ร.บ. ว่าด้วยการปรับเป็นพินัย พ.ศ. 2565ราคาทั่วไป ฿150.00สมาชิก Premium ฿109.00ดูสินค้า →
 eBook
eBook พระราชบัญญัติว่าด้วยการปรับเป็นพินัย พ.ศ. 2565ราคาทั่วไป ฿99.00สมาชิก Premium ฿59.00ดูสินค้า →
หนังสือแนะนำกฎหมายหุ้นส่วนและบริษัท ฉบับใช้งานราคาทั่วไป ฿380.00สมาชิก Premium ฿279.00ดูสินค้า →
หนังสือแนะนำพระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้างราคาทั่วไป ฿250.00สมาชิก Premium ฿199.00ดูสินค้า →
eBookeBook กฎหมายหุ้นส่วนและบริษัท ฉบับใช้งาน และ พ.ร.บ. ว่าด้วยการปรับเป็นพินัย พ.ศ. 2565ราคาทั่วไป ฿150.00สมาชิก Premium ฿109.00ดูสินค้า →
eBookeBook พระราชบัญญัติว่าด้วยการปรับเป็นพินัย พ.ศ. 2565ราคาทั่วไป ฿99.00สมาชิก Premium ฿59.00ดูสินค้า →
 eBook
eBook พ.ร.บ. กำหนดความผิดเกี่ยวกับห้างหุ้นส่วน บริษัท สมาคมและมูลนิธิราคาทั่วไป ฿99.00สมาชิก Premium ฿59.00ดูสินค้า →
eBookeBook พระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้างราคาทั่วไป ฿150.00สมาชิก Premium ฿109.00ดูสินค้า →
ยังไม่มีรายการแนะนำในกลุ่มนี้
สัมมนาทดสอบหลักสูตรภาษีเงินได้บุคคลธรรมดา-ทดสอบ รุ่น5ราคาทั่วไป ฿1,200.00สมาชิก Premium ฿790.00ดูรายละเอียดหลักสูตร →
สัมมนาทดสอบหลักสูตรภาษีเงินได้บุคคลธรรมดา-ทดสอบ รุ่น4ราคาทั่วไป ฿1,200.00สมาชิก Premium ฿790.00ดูรายละเอียดหลักสูตร →
ยังไม่มีรายการแนะนำในกลุ่มนี้
ขั้นตอนการเรียนรู้
ตัวอย่างใบประกาศนียบัตร
เสียงจากผู้เรียนและผู้เข้าร่วมสัมนา
บทความและข่าวสารล่าสุด
การส่งคืนเงินทุนและส่วนเกินมูลค่าหุ้น
การส่งคืนเงินทุนและส่วนเกินมูลค่าหุ้น (ประมวลกฎหมายแพ่งและพาณิชย์ ว่าด้วยห้างหุ้นส่วนและบริษัท …
📗คู่มือ PDPA สำหรับผู้ประกอบการ SMEs
📗คู่มือ PDPA สำหรับผู้ประกอบการ SMEs รวมประกาศคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล 4 ฉบับ ซึ่งประก…
การลดทุนโดยตัดผลขาดทุนสะสม
ประเด็นปัญหา บริษัทจะลดทุนและนำทุนจดทะเบียนที่ลดลงไปตัดขาดทุนสะสมได้หรือไม่ คำวินิจฉัย การลดทุน…
เงินทุนสำรอง
ประเด็นปัญหา กรณีมีเงินทุนสำรองเกินกว่ากฎหมายกำหนด / แก้ไขข้อบังคับ หากบริษัทมีเงินทุนสำรองเกิน…